Стоп-лосс по недвиге
Введение.
В своём провинциальном городке купил 1к*34кв.м
квартиру в июле 2009 года за 1.4 млн.р. +100т.р.
ремонт.
Стоимость.
Текущая стоимость квартиры: 34*48718=1 656 412р. (https://www.domofond.ru/tseny-na-nedvizhimost/rostovskaya_oblast/bataysk-c1754)
За 11.5 лет стоимость квартиры увеличилась на:
(1656412-1500000)/1500000*100=10.42%
За последний год цена на квартиры выросла на 1.83%
Официальная инфляция в РФ за 11.5 лет: 110.26%
Теоретическая стоимость квартиры (рост с инфляцией):
1500000+110.26%=3 153 900р.
Реальный убыток от собственности:
3153900-1656412=-1 497 488 р.
Отставание от теоретической стоимости:
(3153900-1656412)/3153900*100=47.48%
Отставание год назад: 46.32% (меньше)
Вывод. Идея «недвижимость дорожает наравне с
инфляцией» не сработала. Тренд удешевления актива
сохраняется.
Рента.
С середины 2011-го года квартира успешно сдаётся (до
этого неуспешно). Пока везёт.
Аренда: 12 т.р. в мес. (не меняется в регионе с
2007-го года)
Один месяц в году уходит на ремонт и др. издержки
владения квартирой.
Прибыль от аренды за 9.5 лет (без налогов):
12000*11*9.5=1 254 000р.
Налоги за 11.5 лет (имущественный + налог ИП 6%): 7
980 + 75 240р.
Прибыль от аренды за 9.5 лет (с налогами): 1 170
780р.
Текущая годовая доходность ренты:
1170780/9.5/1656412*100=7.44%
Реальный убыток от собственности с учётом ренты:
-1497488+1170780=-326 708р.
Реальный убыток от собственности с учётом ренты год
назад: -332 368р.
Вывод. Высокая арендная ставка 7.44%, не покрывает
падение реальной стоимости квартиры. За последний
год, реальный убыток незначительно сократился на
5 660р.
Альтернатива.
Официальная инфляция в РФ за 11.5 лет: 110.26%
Капитал от покупки квартиры + рента:
1656412+1170780=2 827 192р.
Доходность от покупки квартиры:
(2827192/1500000-1)*100=88.47%
Доходность покупки долларов: (74/31-1)*100=138.71%
Капитал при покупке долларов:
1500000+138.71%=3 580 650р.
Доходность покупки полного (с дивидендами и
налогами) индекса Московской Биржи MCFTRR
https://www.moex.com/ru/index/totalreturn/MCFTR/archive:
(5806.71/1079.92-1)*100=437.69%
Капитал при покупке акций индекса Московской Биржи:
1500000+437.69%=8 065 350р.
Доходность покупки полного (с дивидендами и
?налогами?) индекса S&P 500 в долларах
https://finance.yahoo.com/quote/%5ESP500TR?p=^SP500TR&.tsrc=fin-srch:
(8142.790039/1505.640015-1)*100=440.81%
Доходность покупки полного индекса S&P 500 в рублях:
440.81+138.71%=1052.25%
Капитал при покупке акций индекса S&P 500:
1500000+1052.25%=17 238 750р.
Вывод. Доходность от покупки квартиры самая низкая,
к тому же, самая затратная по времени (общение с
квартирантами и решение вопросов по ремонту и
содержанию), в отличие от других вложений «купил и
забыл».
Сводная таблица.
Доход %
Капитал р.
Инфляция:
110.26
3 153 900
Квартира:
88.47
2 827 192
Доллары:
138.71
3 580 650
МосБиржа:
437.69
8 065 350
S&P 500:
1052.25
17 238 750
Вопрос к местным знатокам: Стоит
ли ждать стоп-лосс, т.е. цели просадки стоимости 50%
или продать квартиру сейчас?
Занимайте очередь на подписку на мой
Telegram
канал (если я когда-нибудь его создам)!
Каким фьючерсом хеджировать акции?
Провёл небольшое исследование инструментов для
хеджирования портфеля акций на российском фондовом
рынке. Сравнил три ликвидных фьючерса на примере
падения рынка в ноябре 2021 года. Все данные взяты
на 30.11.2021. Ниже графики и сводная таблица.
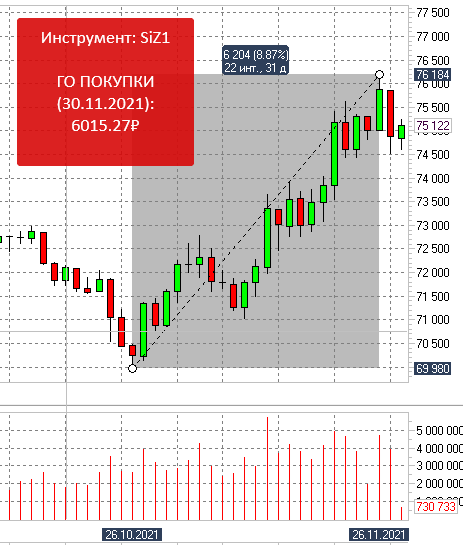
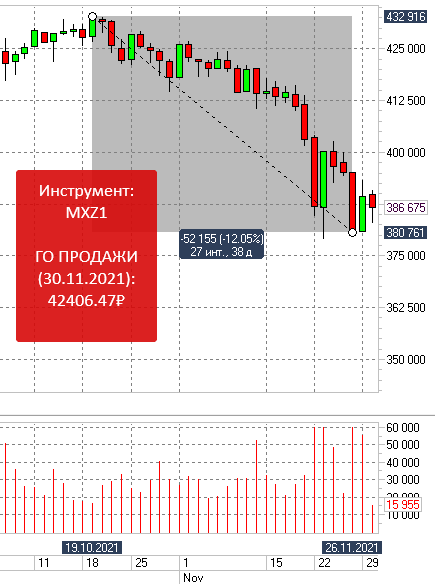
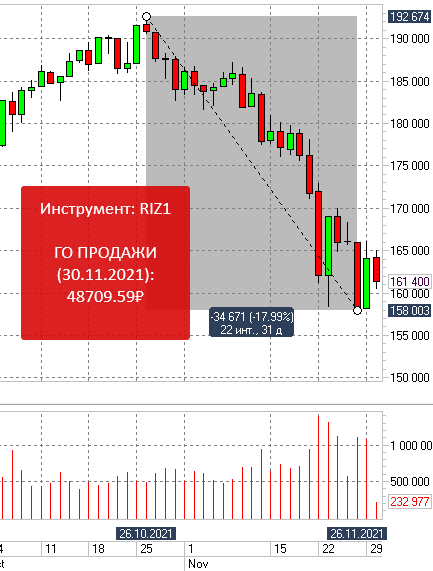
|
|
Стоимость, ₽
|
ГО, ₽
|
ГО, %
|
Тренд, ₽
|
Тренд, %
|
Тренд/ГО
|
Спред, %
|
|
SiZ1
Доллар рубль
|
75122
|
6015.27
|
8.00
|
6204
|
8.87
|
1.03
|
0.000026
|
|
MXZ1
Индекс МБ
|
386675
|
42406.47
|
10.96
|
52155
|
12.05
|
1.22
|
0.025
|
|
RIZ1
Индекс РТС
|
240792.66
|
48709.59
|
20.22
|
51313*¹
|
17.99
|
1.05
|
0.0001
|
*¹
Взят
курс
USDRUB=74.
В итоге победил фьючерс
MX
с коэффициентом 1.22.
Как проиграть 12 квартир за 12 лет
Много лет моя единственная квартира, в моём родном провинциальном
городке, размером 33 кв.м, сдавалась одной
квартирантке, о чём часто упоминал в блоге, например
https://smart-lab.ru/blog/586790.php. Ренту можно
назвать успешной, т.к. платежи приходили вовремя и
не было простоя. Но не всё так замечательно.
В начале этого года ожидаемо сработал стоп-лосс
https://smart-lab.ru/blog/677136.php.
Но с продажей я не спешил по двум причинам:
1) квартирантка
оплачивала ренту и все ком.платежи;
2) было ожидание
роста цены.
В середине ноября квартирантка купила квартиру в ипотеку, а мою
квартиру освободила. Вот теперь пришло время
продавать.
Сразу после освобождения квартиры, ключи были переданы риелтору с
просьбой продать за 1.8 млн.руб. Значительного
ремонта не было 12 лет, но были небольшие локальные
ремонты во время проживания квартирантки. Вложений
перед продажей 0₽. Я даже не заезжал ни разу и не
смотрел, что там и как. Спустя 1.5 недели квартира
не была продана.
Решил не пожалеть почти 700 рублей и выставил
объявление на Авито с ценой 1.85 млн.руб. (на 50т.р.
дороже). Номер телефона там заменяется на
внутренний, что очень удобно. На следующий день
нашлось около десяти агентств и два прямых частных
покупателей. С частными покупателями сразу стало
неудобно общаться – много вопросов. А вот агентства,
как саранча. В первом же агентстве нашли покупателей
на следующий день. Правда, покупатели жили в другом
городе и покупали в ипотеку, поэтому пришлось
подождать ещё около недели до получения полной
суммы.
Теперь о прибыли.
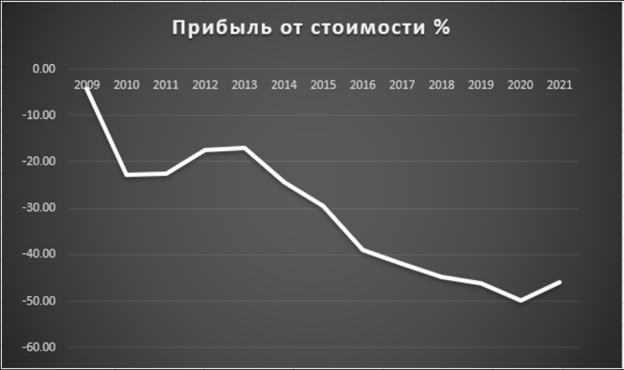
Купленная в середине 2009-го года за 1.5млн (с ремонтом) и
проданная в конце 2021-го года за 1.85млн (без
ремонта) квартира обесценилась с учётом инфляции в
два раза.
А, если добавить ренту?
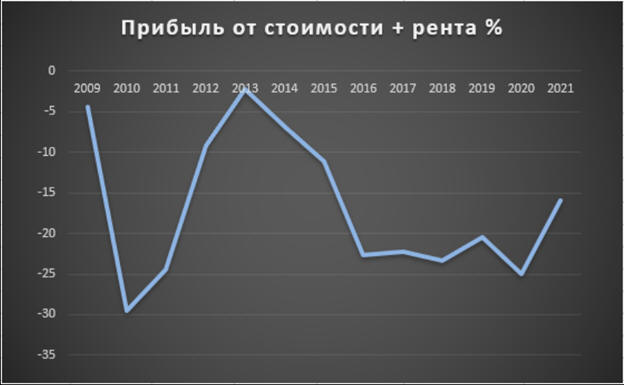
Квартира успешно сдавалась, но прибыль в реальном выражении я так и
не увидел.
А, если добавить инфляцию?
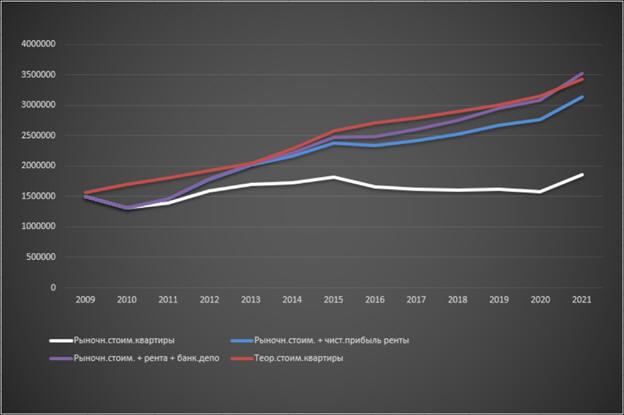
Рыночная стоимость квартиры – рыночная стоимость в рублях. Добавить
нечего.
Рыночная стоимость квартиры + чистая прибыль ренты – рента с учётом
налогов 6% и других издержек.
Рыночная стоимость + рента + банковский депозит – прибыль от ренты
не тратим, а, в конце каждого года, относим в банк
на депозит.
Теоретическая стоимость квартиры – она же, инфляция. Стоимость
квартиры, если бы она дорожала с инфляцией. Если это
бы было так, я бы продал квартиру за 3.4 млн.руб.
А вот следующий график поражает наповал.
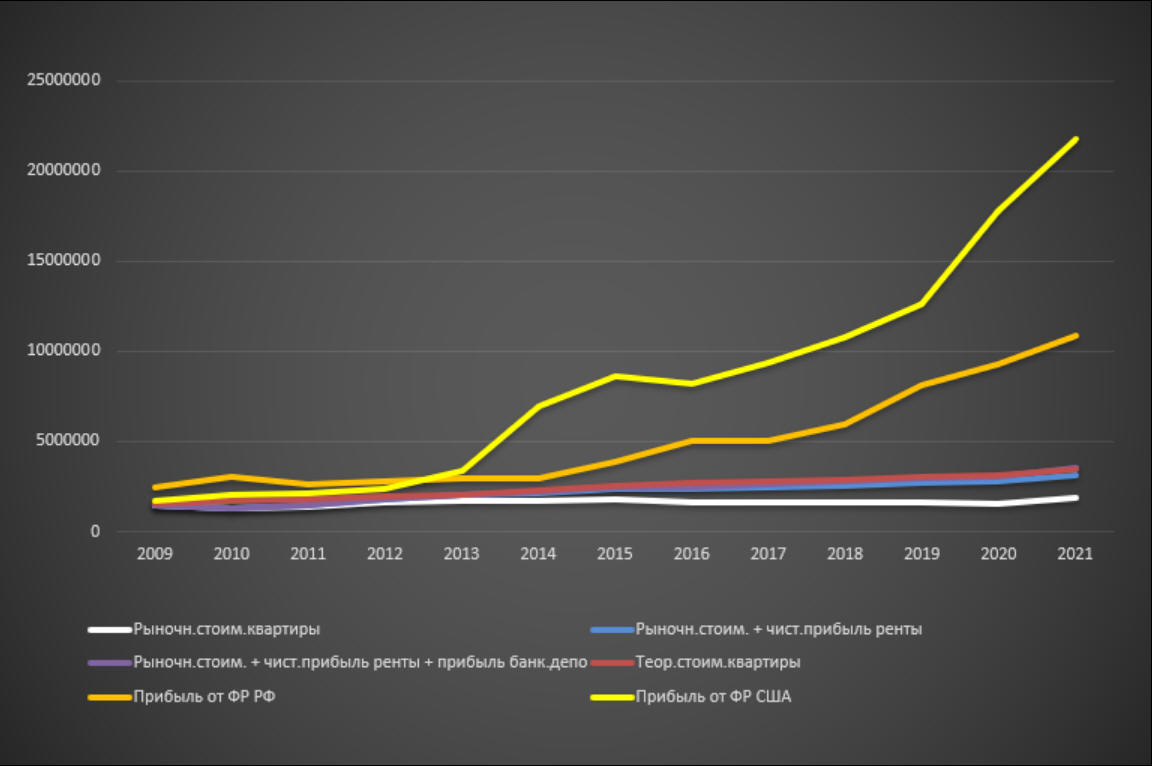
Все доходы, связанные с квартирой, глотают пыль по сравнению с
доходами от ФР России и США.
Особенно, доход от США. Общий капитал, после 12-летнего
инвестирования, составил бы 21.8 млн.руб.
Ну, а за 21.8 млн.руб. сейчас можно купить почти 12 квартир по 1.85
млн.руб.
Используемые ссылки:
Инфляция в РФ:
https://xn----ctbjnaatncev9av3a8f8b.xn--p1ai/%D1%82%D0%B0%D0%B1%D0%BB%D0%B8%D1%86%D1%8B-%D0%B8%D0%BD%D1%84%D0%BB%D1%8F%D1%86%D0%B8%D0%B8
Банковские депозиты в РФ:
https://cbr.ru/statistics/bank_sector/int_rat/
Индекс полной доходности ФР РФ с учётом налогов на дивиденды:
https://www.moex.com/ru/index/totalreturn/MCFTR/archive
Индекс полной доходности ФР США:
https://finance.yahoo.com/quote
2022-ой
год >>>
Содержание >>>


