10 лет торговли опционами
Изучая посты вспомнил, что я уже 10 лет торгую
опционами. Именно, в январе 2012 начался путь
опционщика с изучения бесплатной лекции Твардовского
https://youtu.be/TCe0LZeeDWo.
Чтобы понять, как работают опционы, в том числе,
какие риски несут потребовалось около недели. Меня
удивляют платные и не дешёвые предложения, типа
https://smart-lab.ru/blog/754445.php.
Чтобы освоить опционы, не вдаваясь в математику,
особого ума и тренера не нужно. Необходимо только
желание.
Риски.
Главное было уяснить, что при продаже риск такой же,
как как при удержании базового актива. Данное
понимание оградило меня от больших неприятностей на
торговом счёте. Придерживаюсь его и сейчас.
Например, если у меня 300т.р. на депозите, то я могу
себе позволить работать не более, чем 10-ю
контрактами
SR30000
(30000*10=300000).
Дешёвые опционы.
От работы с дешёвыми опционами я отказался на
начальном этапе. Продажу краёв не рассматривал по
двум причинам.
1.
Риски. С моим понятием риска можно было заработать
копейки.
2.
Издержки. Например, когда продаёшь опцион с ценой 50
рублей, а платишь 5 рублей бирже и брокеру, издержки
составляют 10%. Это тоже нарушало мои «не более
2-3%».
Покупка или продажа?
Покупка опциона привлекательнее, но имеет
отрицательное математическое ожидание большую часть
времени из-за разницы
IV-HV>0.
Поясню, т.к. не все знают.
IV
– подразумеваемая волатильность. Это волатильность,
которую предполагают участники рынка. Например, при
ожидании сильного падения из-за возможных
фундаментальных рисков.
HV
– историческая волатильность. Это волатильность,
которая рассчитывается из графика цены на основе
стандартного отклонения. Мне пришлось написать этот
индикатор самостоятельно.
Индикатор для
QUIK
Historical
Volatility
http://pmntrade.ru/indikator_history_volatility.html
Извиняюсь за небольшую рекламу.
Подразумеваемая волатильность выше из-за ожидания
«толстых хвостов», т.е. сильных безоткатных движений
на рынке, но происходят они довольно редко. Большую
часть времени
IV
завышена.
Волатильность – это важный, отличительный параметр
опциона. Опытные опционщики зарабатывают именно на
разнице
IV-HV.
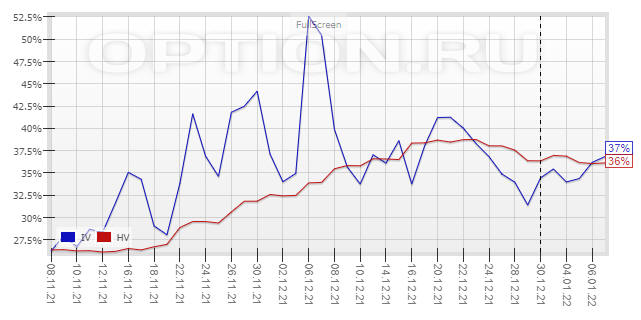
Ссылка на график:
http://www.option.ru/analysis/option?asset=SBRF&fromv=07.11.21&hv=60&tov=07.01.22#volatility
Первый опционный робот.
Через год я написал простейший робот, который
продавал
ATM
опцион по торговой системе «Канал цены». Сейчас
сразу вижу ошибки:
- месячные опционы нужно было торговать на дневном
графике;
- сигналы нужно было брать не из опциона, а из
базового актива.
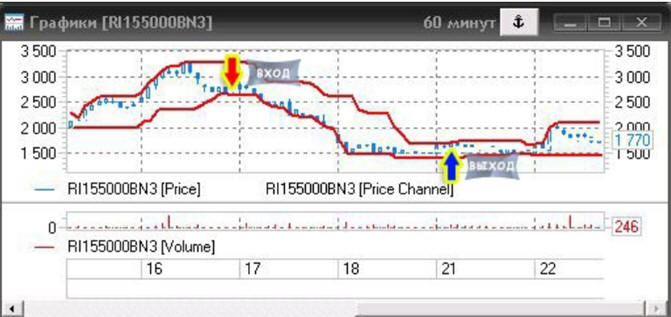
«Робот Канал цены для опционов». День 1.
https://smart-lab.ru/blog/mytrading/98286.php
«Робот Канал цены для опционов». День 2.
https://smart-lab.ru/blog/98506.php
«Робот Канал цены для опционов». Провал.
https://smart-lab.ru/blog/99681.php
Вообще, идея публичного теста была многим интересна.
В последствие, на Смартлабе, я получил много писем с
идеями.
Арбитраж волатильности коррелируемых инструментов
В 2015-м году появилась идея, связанная больше с
арбитражём, чем с опционами. Суть в том, чтобы
продавать опцион с наибольшей волатильностью из
группы коррелируемых инструментов. Такое скрещение
арбитража и торговли волатильностью.
Арбитраж волатильности
https://smart-lab.ru/blog/273554.php
Но на тестирования идеи не было времени.
Сейчас бы я выбирал опцион не с наибольшей
волатильностью, а с наибольшим отрывом от
HV.
А так идея здравая и требующая практического
тестирования.
Продажа покрытых опционов
В том же, 2015-м году я исследовал систему продажи
покрытых опционов. Сейчас эту систему, в реализации
на
Si,
публично торгует bohemian rhapsody:
30% годовых без рисков
https://smart-lab.ru/blog/754714.php
Идея публичного тестирования у
bohemian
rhapsody
отличная. Хотелось бы пожелать автору терпения и
спокойного отношения к комментаторам. А всем
блогерам Смартлаба побольше публичных экспериментов.
Система заслуживает подробного рассмотрения.
Постараюсь опубликовать своё подробное исследование.
Ниже ссылка на моё исследование покрытия акций
Сбербанка:
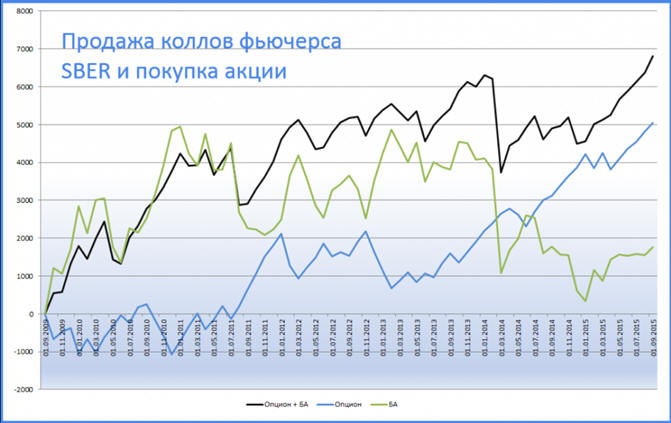
Продажа CALL опциона фьючерса на акции на FORTS
https://smart-lab.ru/blog/280749.php
В топике исследуется довольно длительный период
09.2009-09.2015, представлен график. Тогда ещё было
много представителей старой школы, кто тщательно
подходит к исследованию. Да, и, доля полезных постов
была гораздо больше.
В последующие годы система ушла в минус, я прекратил
работу с убытком через год. Основная причина
понятна, продажа колов на фьючерсы растущего
Сбербанка. Второстепенная – уменьшение банковской
ставки, и, как следствие уменьшение контанго
ФЬЮЧЕРС-БА. Было правильным решением, просто держать
акции Сбербанка.
А что, самое важное, тогда не было недельных
опционов даже в проекте биржи.
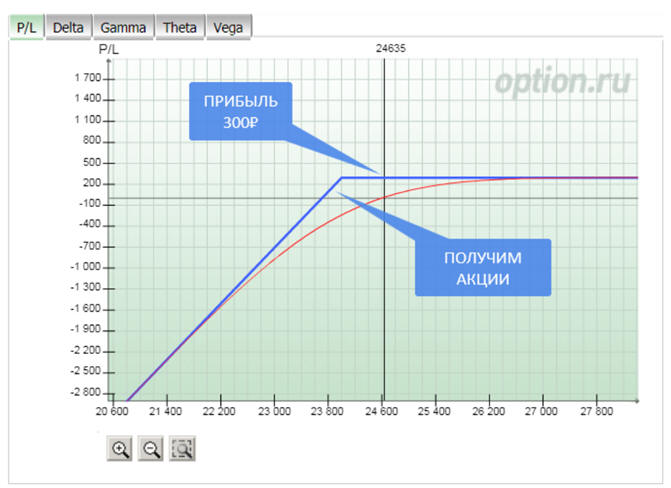
Как покупать акции и получать дополнительный доход?
В 2019-м году увеличился поток инвесторов в акции,
под эту тенденцию я решил опубликовать систему,
которая позволяла покупать акции по фиксированной
цене снизу и при этом получать дополнительный доход.
Как покупать акции и получать дополнительный доход?
https://smart-lab.ru/blog/548269.php
Добавить, в этой теме особенно нечего. Писал уже со
знанием дела. Опять же, не рассматривались недельные
опционы в виду их отсутствия.
Сколько удалось заработать на опционах?
В первые годы были колебания около нуля. В последние
годы использовал опционы исключительно для
хеджирования своего портфеля акций. В 2020 году было
очень приятно продавать колы с высокой
IV
по тренду падения. Почти отбил убытки по акциям, на
заработанные купил ещё подешевевших акций. А в
прошедшем 2021-м году с продажей колов не задалось.
Рынок только начинал падать, я продавал кол, рынок
опять летел вверх. Потерял почти 4% от всего
торгового депозита. Учитывая, что эти 4% от
портфеля, который больше в 2.5 раза от того, что был
в 2020, доход 2020 нивелирован. Если кратко ответить
на вопрос – ничего не удалось заработать.
Итоги.
В общем, благодаря блогу
получился такой интересный путь эволюции меня, как
опционщика.
Хотя, мне ничего не удалось заработать на своих
знаниях, надеюсь, когда-нибудь буду в стабильном
доходе.
Почему редко пишу в блоге?
На написание данной статьи ушло три часа. Для меня,
сейчас это много. В последнее время занимаюсь
разработкой максимально универсального робота, в
который вкладываю весь опыт разработок в области
трейдинга за 16 лет. Всё свободное время для
трейдинга уходит на разработку кода. Вы можете
бесплатно попробовать полную версию до февраля 2022
года (вероятно, период будет в очередной увеличен).
Понимаю, что описаний работы пока минимум, но,
просьба пытаться разобраться самостоятельно, т.к. не
хотелось бы отвлекаться от кода для ответов на
простые вопросы. Качественное описание сделаю, когда
закончу основные работы с кодом. Если будут найдены
ошибки или неточности в работе, просьба прилагать
скрин всего экрана и лог. Рекомендую играться на
демо-счёте. Робот, кстати, подходит и для опционов.
Может котировать по биржевой теоретической цене с
указанным отступом, обеспечивает фронтранниг,
автоматически выбирает страйк со смещением от
центрального, доступна
delta,
подходит под набор стратегий, возможно
автоматическое роллирование и имеет массу других
невероятных возможностей.
Робот Сетка (LUA)
https://pmntrade.ru/robot_setka_lua.html
Продажа покрытых опционов Si
Коллега по трейдингу bohemian
rhapsody проводит публичную торговлю по системе
Продажа покрытых опционов Si. За что ему отдельное
спасибо.
Я решил провести собственное
исследование торговой системы и внести свой вклад в
понимание процессов, происходящих внутри.
Принцип работы торговой системы достаточно прост.
Пример приведу для минимально возможной суммы.
У нас, на счёте (или в банке, можно, даже,
стеклянной) постоянно должны быть куплены 1000
долларов (1 лот USDRUB).
Каждую неделю, в четверг, продаём недельный опцион
Si
CALL
текущего страйка (ATM).
На 1 лот USDRUB приходится 1 контракт
Si
CALL.
Всегда должны быть открыты две позиции:
USDRUB
+1
Si
CALL
(недельный)
-1
Роллирование в четверг, вот,
собственно, и все действия, требуемые от трейдера.
Рассматривать какие-то дополнительные действия по
управлению пока не будем.
Давайте прикинем разные сценарии движения цены
USDRUB.
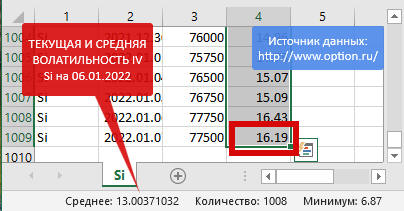
Во-первых, узнаем, на какую волатильность
IV
можно рассчитывать.
Сейчас волатильность 16, но
средняя 13. Будем ориентироваться на среднюю
волатильность. И будем считать, что продавать
недельный опцион сможем по 400, а не по 500, как
сейчас.
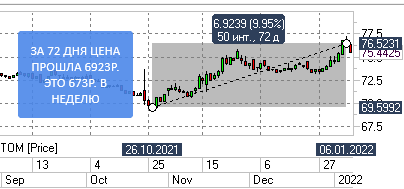
Во-вторых, на какую волатильность
HV
можно рассчитывать.
Логично было бы применить
индикатор
HV,
но т.к. рост USDRUB происходит быстрее падения, я
решил использовать совсем уж простой и понятный
метод. Изучил скорость трендов на графике и пришёл к
выводу, что за неделю USDRUB проходит 1000р. в
неделю. Один из примеров последнего тренда ниже. Он
не самый быстрый.
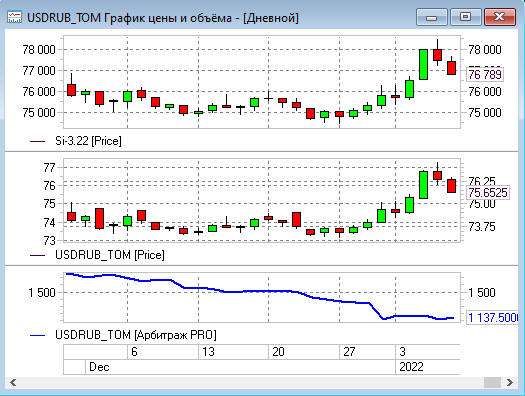
В-третьих, узнаем какой контанго
Si-USDRUB.
На момент написания контанго = 1137.
До экспирации 68 дней.
Получаем годовой контанго, %: 1137 / 68 * 365 /
(75.65 * 1000) / 100 = 8.06
В-четвёртых, на срочном счёте должны быть средства
на поддержание позиции опциона.
Нужно учитывать, что при сильном
падении или в преддверие праздников, ГО
увеличивается, поэтому следует взять, примерно, 6500
рублей на поддержание позиции. Ещё нужно добавить
около 4000 рублей, на возможные просадки от роста
USDRUB. Частично позиция будет сама себя
поддерживать теттой, но только частично. В спокойное
время ГО будет ниже, можно пользоваться свободными
средствами, но нужно быть постоянно готовым, к тому,
что нужно немедленно высвободить средства средства.
Поэтому, заложу именно 11500 рублей, так, как
позицией и кешем не управляем.
Сценарий 1. Курс USDRUB целый год остаётся
неизменным (не реальный сценарий).
Инструмент
Кол-во
Цена открытия
Цена закрытия
Прибыль
USDRUB
1
75.65
75.65
0
Si
CALL
-52
400
0
20800
По
USDRUB
не заработали ничего,
Si
CALL
усердно продавали 52 недели по 400 рублей и получили
доход 20800.
Годовая доходность, %: 20800/(75650+11500)*100=23.86
Годовая доходность-НДФЛ, %:
23.86-(23.86/100*13)=20.75
Даже в вакууме, когда курс заморожен весь год, мы не
получили обещанные 30%. Но, 20% вполне неплохо.
Сценарий 2. Курс USDRUB целый год падает и доходит
до 65.
Инструмент
Кол-во
Цена открытия
Цена закрытия
Прибыль
USDRUB
1
75.65
65
-10650
Si
CALL
-52
400
0
20800
По
USDRUB
потеряли -10650.
Si
CALL
все сгорели и дали максимальную прибыль 20800.
Влияния контанго в этом случае нет, т.к. опцион не
выходил в деньги.
Годовая доходность, %:
(20800-10650)/(75650+11500)*100=11.64
Годовая доходность-НДФЛ, %:
11.64-(11.64/100*13)=10.12
Результат не очень интересен, но выше банковского
депозита.
Сценарий 3. Курс USDRUB целый год растёт и доходит
до 85.
Инструмент
Кол-во
Цена открытия
Цена закрытия
Прибыль
USDRUB
1
75.65
85
9350
Si CALL
-52
400
187
9324
Контанго,
р.:
75650*0.0806=6097.39
По
USDRUB
заработали 9350 р.
Если предположить, что цена будет идти вверх с
линейной, одинаковой скоростью (что тоже нереально),
по
Si
CALL
слегка выходили в деньги, но закрывались в
положительной зоне.
Годовой доход, р.: 9350+9324+6097.39=24771.39
Годовая доходность, %:
24771.39/(75650+11500)*100=28.42
Годовая доходность-НДФЛ, %:
28.42-(28.42/100*13)=24.72
Очень даже хороший результат. Но при условии низкой
волатильности
HV
и высокой
IV.
Сценарий 4. Курс USDRUB колеблется в течение года,
возвращается на цену старта.
Инструмент
Кол-во
Цена открытия
Цена закрытия
Прибыль
USDRUB
1
75.65
75.65
0
Si CALL
-26
400
0
10400
Si CALL
-26
-600
0
10400
Контанго, р.: 75650*0.0806*0.5=3048
Годовой доход, р.: 0-15600+6052=-9548
Годовая доходность, %:
-9548/(75650+11500)*100=-10.95
Это самый сложный сценарий. Поясню по каждой строке.
USDRUB
– здесь понятно, курс блуждал и вернулся домой,
результат 0.
Si
CALL
– разделён на две строки. Предположим, что 50%
недель в году был рост, и 50% падение. Когда цена
падала, мы получали полностью премию, когда росла
получали убыток 1000-600. Где, 1000 – это движение
цены вверх по тренду за неделю.
Контанго – в случаях, когда цена росла и опцион
оказывался в цене, мы получили разницу контанго.
Т.к. это случалось в половине недель, умножили
годовой результат на 0.5.
Итоги.
Результаты разные. Истина где-то в середине. Возьмём
три реальных сценария сложим и поделим.
Сценарий 2: 10.12%
Сценарий 3: 24.72%
Сценарий 4:
-10.95%
Средняя предполагаемая доходность с НДФЛ:
(10.12+24.72-10.95)/3=7.96%
В расчётах не учтена комиссия, а главное, тот факт,
что продавать опционы придётся в среднем хуже
теоретической цены. Поэтому, можно убрать ещё 1%.
Если купить USDRUB и продавать каждый квартал
Si,
получим 7.01%.
От себя могу точно сказать, что интересно только
покрытие реальных долларов (не фьючерс) недельными
опционами
CALL
Si.
30% не будет, т.к. мы ориентируемся на текущую
IV,
а она сейчас завышена: 16 против средней 13%. Т.е.
уже 25%. При этом продавая каждую неделю опционы по
400 рублей, мы накопим 20т.р.
Как вывести юани из Московской биржи?
Что имеем на данный момент.
Мои поставщики всегда рассчитывались с Китаем
американскими долларами.
Курс покупки
USD
на 18.03.2022
USDRUB:
104₽
Московская биржа: 116.5₽ (+12%)
Сбербанк обменник: 119.5₽ (+15%)
АлиЭкспресс 126.50₽ (+22%)
USD
дорогой, плюс ограничения на движение американского
доллара.
Из СМИ «китайские поставщики готовы получать за свой
товар юани».
Открыть счёт в китайских юанях (CNY)
можно за 1 минуту из приложения СберБанк.
Для бизнеса есть банковские предложения по ВЭД.
При курсе на бирже
CNYRUB=16.8,
можно купить юани в Сбербанке по 20.09 (+20%).
https://www.sberbank.ru/ru/quotes/currencies?currency=CNY
Из этого возникает вопрос: «Как вывести юани из
Московской биржи?».
Просьба отписаться по вопросу в комментариях.
В чате ЛК физ. лица Сбербанк сообщили:
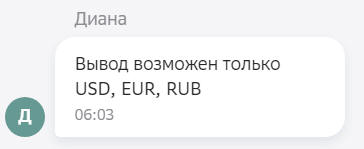
Попросил добавить такую возможность:
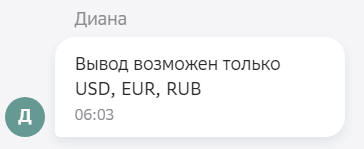
На сайте Московской биржи отметили, что есть
возможность для бизнеса.
https://www.moex.com/a3874
На линии «Сбербанк для бизнеса» сообщили, что вести
внешнеэкономическую деятельность в юанях можно:
https://www.sberbank.ru/ru/s_m_business/ved/currency_account.
Но, информацию о том, как вывести средства в юанях
из брокерского счёта ответа не дали. Переадресовали
вопрос в колл-центр брокерского обслуживания
Сбербанк. Ответ можно получить только в понедельник.
Интересно, как дело обстоит в других банках?
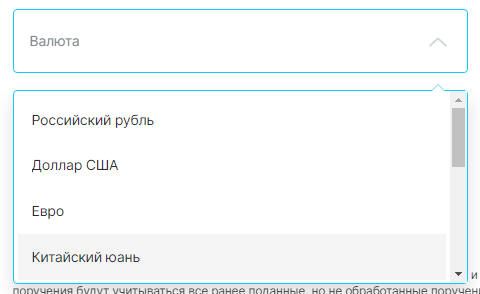
Поставщики говорят, что китайские партнёры принимают
только доллары.
В выборе валют на АлиЭкспресс нет
CNY.
Китайский кошелёк обнаглел
Внимательно слежу за судьбой китайского кошелька за
$1.
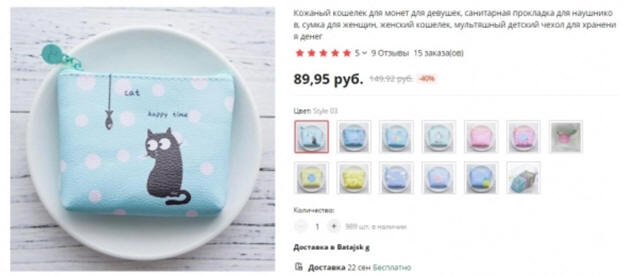
При курсе ₽57, кошелёк продаётся за ₽90.
Кошелёк обнаглел почти на 60%.
Чтобы русские не задавались лишними вопросами, цену
в $ им не показывают.
Между тем:
средний россиянин может купить 691 кошелёк (₽62269 /
₽90);
средний китаец - 888 кошельков ($888 / $1);
средний европеец - 2700 кошельков (€2700 / €1);
средний американец - 4300 кошельков ($4300 / $1).
Вывод: китайцы не хотят, чтобы у русских было больше
кошельков, чем у них.
2023-ий
год >>>
Содержание >>>


