2019-ый год.
Итоги 2019.
Последние годы основными
источниками прибыли были и есть:
- Рентная жилая недвижимость;
- Инвестиции и трейдинг на
финансовых рынках;
- Продажа ПО;
- Бизнес.
Бизнес.
В этом году
исполнилось 20 лет, как я стал заниматься
предпринимательской деятельностью. Пришёл сразу со
школы. Выбрал торговлю товарами промышленного
производства. Работал каждый день, без выходных, от
8-ми до 16-ти часов. Зарабатывал кратно больше
средней тогда заработной платы. Чтобы легче было
переносить сложности, уяснил для себя, что это моя
собственная армия. В армию я не попал из-за
бронхиальной астмы, которая после серьезных нагрузок
отступила. До 25 лет работал сам, что было ошибкой,
т.к. не было времени на развитие. С 25 лет начал
пытаться нанимать сотрудников. С 30 лет моё дело
можно было относить к бизнесу, т.к. моё постоянное
присутствие на месте было уже не обязательным.
В 33 года открыл
магазин на дому, который работает и сейчас.
Продавцы, собственные системы учёта, близость к дому
очень облегчили мою жизнь. Если брать статистику
существования магазина, то средний рост за 6 лет
равен 23%. Прибыль (от стоимости закупочных цен
товаров на начало года) до 60% годовых. При этом,
реальная доходность примерно 30%, т.к. не учтены
затраты на строительство и расширение магазина. Хотя
магазин остаётся моей собственностью, как вид
накопления, нужно учитывать, что объекты
недвижимости сильно упали в реальном выражении
стоимости.
Покупателей
становится больше с каждым годом. Спустя 6 лет,
некоторые клиенты только узнают о существовании
магазина. На рекламу было потрачено до 1000р. за всю
историю. Отлично работает «сарафанное радио». Есть
сайт, но это, скорее понты и баловство. Не смотря на
увеличение популярности, доходность магазина падает,
т.к. больше стало товаров более дорогих и редко
пользующихся спросом. Расти так же, как раньше
больше не получается. Нужно открывать другой магазин
в другом месте. Но рынок поделён и новый магазин не
будет так качественно контролироваться мной. От
количества страдает качество. Поэтому приходится
меньше развивать магазин, а излишки доходов
инвестировать в другие области.
Мой бизнес можно
назвать успешным, но доход хорош для небольшого
провинциального городка. Больших денег нет и быть не
может. Например, Газпром зарабатывает за 20 секунд
годовую прибыль моего бизнеса.
По сути, я работаю
одновременно: товароведом, айтишником, бухгалтером,
продавцом, завхозом, электриком, дворником и т.д.
Соответственно, получаю зарплаты этих работников.
Без разносторонних знаний и собственного желания
работы этот бизнес вести не получится.
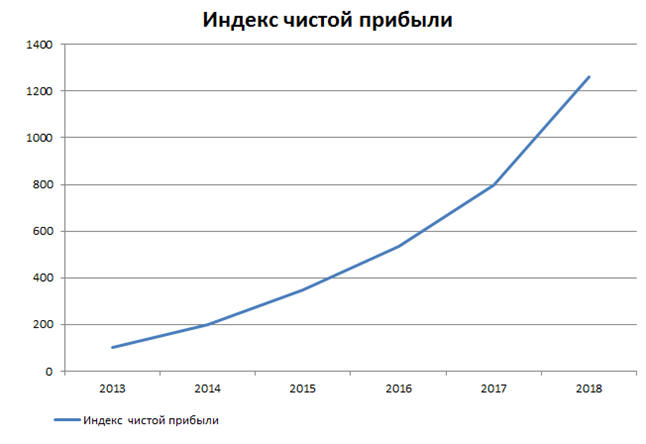
Ниже индекс чистой
прибыли. За 6 лет капитал был увеличен в 13 раз.
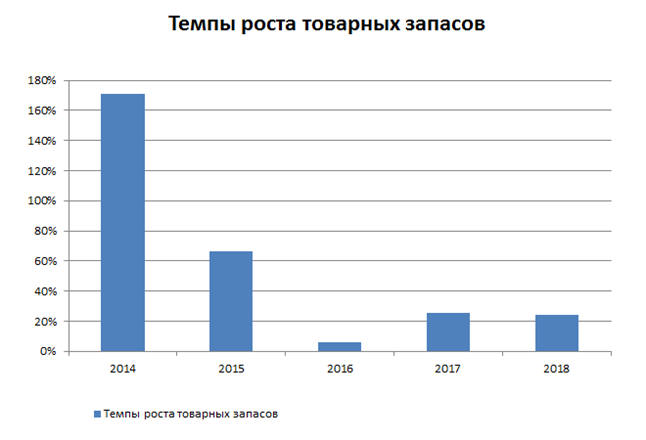
Темпы роста
товарных запасов в закупочных ценах. Провал в 2016-м
связан с выемкой капитала для строительства
расширения магазина.
Итоги 2019.
Рентная жилая недвижимость.
Квартира в моём провинциальном городке была
приобретена в июле 2009 года за 1.4 млн.р. В ремонт
было вложено 100 т.р. С середины 2011-го года
квартира успешно сдаётся. Повезло с квартиранткой.
Живёт длительный срок и исправно платит аренду и
коммуналку. Аренда: 12 т.р. в мес. Один месяц в году
уходит на ремонт и др. издержки владения квартирой.
Итого прибыль от аренды за 8.5 лет: 12000*11*8.5=1
128 000р. Налог за 10.5 лет (имущественный + НДФЛ ИП
6%): 7 140 + 67 680 р.
С учётом инфляции за 10.5 лет (100.44%) квартира с ремонтом должна стоить
3 006 600 р. Но стоит: 34*47678=1 621 052 р. (https://www.domofond.ru/tseny-na-nedvizhimost/rostovskaya_oblast/bataysk-c1754)
Идея в том, что «недвижимость дорожает наравне с
инфляцией» на этом периоде не сработала.
Мне стало интересно увидеть историю моей горе
инвестиции на графике. Я собрал необходимые данные,
построил таблицу Excel, а затем вывел самую важную
информацию на график.
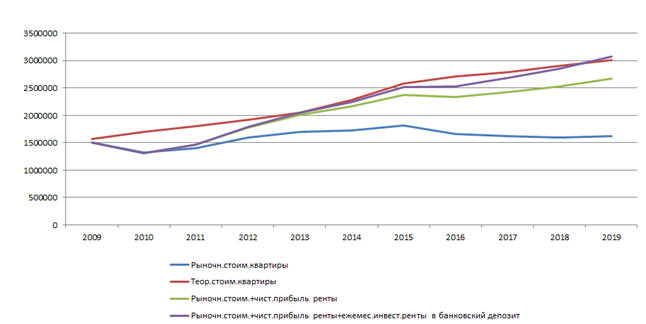
На графике видно, как увеличивается отставание
стоимости моей квартиры от инфляции (теоретической
стоимости квартиры). Не смотря, что инфляция в
последние годы не велика, разрыв увеличивается ещё
быстрее. Связано это с магией сложного процента,
который на стороне инфляции. Практически каждый
житель провинциальной России, за последнее
десятилетие, обеднел почти в два раза, т.к. основная
часть всего капитала наших домохозяйств – это
собственная квартира или дом. Итого реальный убыток
от владения квартирой без учёта ренты:
1
621 052 - 3 006 600 - 7 140 =-1 392 688 р. (-46.32%
от инфляции)
В
долларах квартира обесценилась с 1500000 / 31 = 48
387 долларов до 1 621 052 / 63 = 25 730 долларов (25
730 - 48 387) / 48 387 = -46.82 %.
Исправляют положение рентные поступления. Меня
удивил факт, что при успешной сдаче своего жилья, я
так и не был в зоне сохранения капитала. Очень был
близок в 2013-м году, но известные события 2014-го и
ускорение инфляции откинули доходность в
значительное отставание. Разрыв не сокращается уже
три года.
Итого реальный убыток от владения квартирой с учётом
ренты:
-1 392 688 +
1 128 000 - 67 680 = -332 368 р. (-11.05% от
инфляции)
Неожиданно, хороший результат получился, если
полученные от ренты поступления, сразу направлять на
банковский депозит. Я взял средние ставки по
депозитам российских банков и вывел на график ещё
одну линию. И, эта линия обогнала инфляцию! Сложный
процент делает своё дело. Такой подход сравним с
реинвестированием дивидендов акций.
Итого реальная прибыль от владения квартирой с
учётом ренты и инвестирования в банковский депозит:
-1 392 688 +
1 519 526 - 67 680 = 59 158 р. (1.96% от инфляции)
При этом, в нашем городе, пока нет перспектив роста,
но есть перспективы падения.
За рост.
- Обесценивание в два раза и удешевление ипотеки. Но
этот эффект действует уже последние годы, а
результата нет.
За падение.
- Большие объёмы застроек. Самая популярная реклама
на щитах в городе – это реклама продажи квартир.
- Демографическая яма. Супруги новых семей, которым
сейчас 20-30 лет рождены в 90-х, когда был сильный
демографический спад. Сейчас эффект только начинает
набирать силу.
Друг с женой решили купить квартиру в ипотеку, чтобы
использовать материнский капитал. Купили, чтобы
сдавать лет семь, пока не вырастут дети. Платежи по
ипотеке покрываются на 80%. Т.е. считают, что
реальное падение цен прекратится.
Другой друг купил квартиру в полностью достроенном
доме 10 лет назад, но без введения в эксплуатацию.
Через пол года оказалось, что застройщица банкрот,
коммуникации не могут быть подключены, а дом
подлежит сносу по решению администрации. Некоторые
квартиры застройщица продавала несколько раз разным
покупателям. Одну квартиру на первом этаже удалось
продать три раза. Застройщица сбежала, правда, её
позже поймали и посадили. Но взять с неё ничего не
удалось. Жильцы долго конфликтовали, особенно те,
кто оказались собственниками одной и той же
квартиры. В итоге, дом-призрак решили не сносить, но
коммуникации до сих пор не подвели. Продать пока
невозможно ни по какой цене.
Вот такая «надёжная» и «прибыльная» инвестиция в
недвижимость.
Итоги 2019. Околорынок.
Продолжаю публиковать итоги 2019 года.
Теперь об околорынке. Сначала напишу, как я
опустился до этого.
В
2005-м году начал увлекаться рынком форекс и
MQL4.
Я чётко понимал, что практически все торговые
решения можно автоматизировать в виде торгового
робота (советника). Поэтому, писал системы,
тестировал и спустя пол года полностью оказался от
ручной торговли. Программирование и исследование
финансовых рынков мне нравились настолько, что я
ежедневно проводил за этим делом по четыре часа
(т.е. всё свободное время). А на работе и перед сном
думал о торговых системах.
Однажды, в мае 2007-го года, меня посетила мысль, а
не продавать ли то, что делал для себя. Прибыльных
торговых систем, гарантированно приносящим доход в
будущем у меня не было. Поэтому первая программа,
которую я решил продавать, не была роботом, это был
коннектор (дубликатор) двух популярных терминалов. Я
написал в несколько форумов своё предложение с
предложением воспользоваться дубликатором. За лето
2007-го я продал три копии программы по 300р. и был
безумно счастлив. Хотя, эти 900 рублей тогда я
зарабатывал за два часа на работе в своём бизнесе. В
конце года у меня уже был собственноручно написанный
сайт с возможностью автоматической оплаты товаров.
В
2010-м мой ассортимент собранных на коленке программ
расширился. Я создал канал в
YouTube,
где описал процессы установки, настройки и
использования. Продаж стало значительно больше.
Доход был относительно символический.
С
2015-го года, когда труд программистов подорожал в
два раза, а ассортимент всего написанного и
продаваемого перевалил за 30 разнообразных программ,
доходы от продаж стали более ощутимы.
При этом, я никогда не пользовался рекламой и не
прилагал усилий для продвижения. Мне не нужно много
клиентов, т.к. программирование остаётся хобби.
Поступало много идей и заказов, но я часто
отказывался. Работа под заказ это ответственность:
должно всё работать (протестировать часто занимает
больше времени, чем написать), нужно сделать в срок
(при наличии собственного бизнеса и семье нет
физической возможности) и т.д. Сейчас моё время
стоит примерно 300 р. / час. Не знаю, много это или
мало, но для меня программирование это любимое
увлечение, и далеко не основное средство заработка.
Мало ли 300 р. / час?
Если работать обычную пятидневку по восемь часов, то
получится в месяц:
300 * 8 * 22 = 52 800 р.
В
нашем небольшом городке средняя чистая з/п мужчин
около 32 т.р. Для провинции 52 т.р. это очень много.
Понятно, что задача невыполнимая, т.к., даже работая
под заказ, столько заказов быть не может.
За этот год я заработал на своём хобби
программирования 219 300 р. Имею большой
разносторонний портфолио, созданный за 12 лет. Все
продукты поддерживаются в рабочем состоянии. Это
результат многолетней упорной работы. При этом, я
уделял своё время только когда было собственное
желание.
Мало ли 219 300 р. в год?
В
месяц получается чуть больше 18 т.р. Для хобби, на
мой, провинциальный взгляд, очень хорошо.
Программировать стал меньше, т.к. в бизнесе раньше
крутился в реальной жизни, а сейчас сижу за ПК и
делаю заказы. А проводить много времени за ПК
попросту вредно.
Ну, а, если посмотреть в ключе инвестирования?
Сейчас многие стали инвесторами и хотят на пенсию
после 30-ти или раньше. Но инвестирование требует
большого капитала, чтобы жить на проценты.
Какой капитал нужен для получения 219 300 р. в год?
Допустим, вы инвестор и сможете
обгонять инфляцию на 4% каждый год. Если, инфляция
за за год 8%, то ваш доход должен быть 12%. Реальное
проедание счёта рассматривать не будем.
219 300 / 0.04 = 5 482 500 р.
Иначе говоря, моё хобби равно 5.5 млн.р. на счёте.
Знания, опыт и желание работать – это очень большой
капитал.
Конечно, дивиденды через ХХ лет могут дать больше
4%, но это будет не скоро. А пока есть возможность
трудиться, нужно трудиться и ещё раз трудиться.
Инвестировать нужно, но плоды будут в далёком
будущем. Особенно, это касается новичков, которые,
удачно вложив капитал в первый период, рассчитывают,
что 20% сверх инфляции они будут получать каждый год
до конца жизни.
Итоги 2019. Инвестиции и трейдинг.
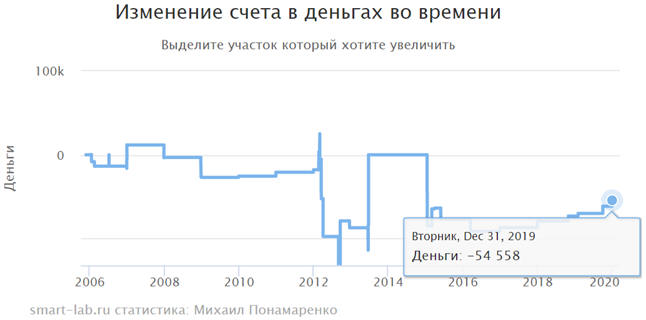
Самая убыточная инвестиция в моей жизни - инвестиция
в финансовые рынки. Первую сделку на кухонном форекс
совершил в декабре 2005-го. Первую сделку на
фондовом рынке совершил по акциям «Газпром» 12 марта
2007 года. Искал высокодоходные варианты заработка
на бирже 100% и более в год. Очень много исследовал,
написал кучу утилит, индикаторов и роботов. В итоге,
ушёл в минус из которого до сих пор не могу выйти.
Устойчивую прибыль начал получать с 2016 года, когда
начал инвестировать и считать каждую копейку
издержек.
Прибыль за 2019-ый год.
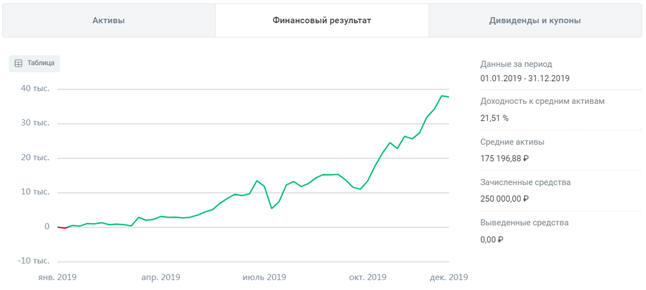
Прибыль с июля 2016-го года.
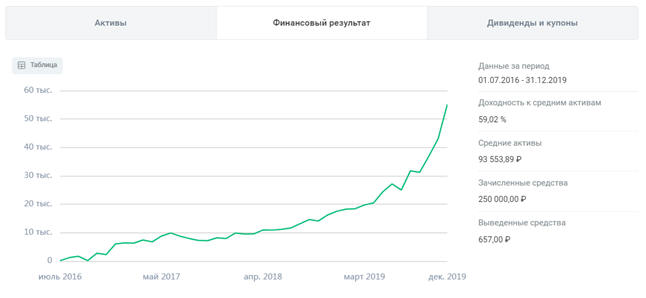
Прибыль с декабря 2005-го года.
Инвестиции.
В
2019-м году был кратно пополнен счёт Московской
биржи. Треть счёта ближайшие облигации ОФЗ, треть
«голубые фишки», треть дивидендные акции. Рост акций
в 2019-м был значительный, однако наличие облигаций
под 6.5% годовых уменьшило доходность.
Трейдинг.
В
2019-м почти весь трейдинг был переведён в
виртуальную среду. Все новые идеи, которые раньше
опустошали реальный счёт, теперь опустошают
виртуальный счёт. Все новые идеи связаны с
опционами.
Активы виртуальные на начало года: 500 000 р.
Активы виртуальные
на конец года: 471 155 р. (г/г -5.76%)
Общая прибыль/убыток по виртуальным системам:
-28 845 рублей.
На реальный счёт выводились только сделки по
системам проверенным годами. Большая часть систем
настроена на продажу рынка и высокую волатильность.
Роботы трудились без остановки.
Объясняется такая настройка хеджированием
инвестиционного счёта, в случае падения рынка. Так
как прошедший год был спокойным, с медленным ростом,
мои проверенные системы практически не совершали
сделок.
Итог (чистая прибыль срочный рынок): 704 - 58 -
123.72 - 141.79 = 380.49 р.
Активы на начало года (фондовый + срочный): 54
193.81 + 14 601.26 = 68 795.07 р.
Активы на конец года (фондовый + срочный): 320
073.18 + 35 047.75 = 355 120.93 р.
Средние активы: 175 196.88 р.
Зачисленные средства: 250 000 р.
Доходность к средним активам: 21.51 %
Изменение активов г/г (с учётом пополнений): 355
120.93 - 68 795.07 = 286 325.86 р. (+416.20 %)
Чистая прибыль (с учётом расходов): 36 325 р.
Расходы.
Отчисления бирже и брокеру фондовый рынок: 271.86 р.
Отчисления брокеру фондовый рынок за предоставление
информации: 915.00 р.
Отчисления брокеру по счёту срочный рынок: 123.72 р.
Отчисления бирже по счёту срочный рынок: 141.79 р.
НДФЛ срочный рынок: 58 р.
НДФЛ фондовый рынок операции: 0.00 р.
НДФЛ фондовый рынок дивиденды: 1 070.00 р.
Всего расходы: 2 580.37 р.
Доходы.
Прибыль по фондовому рынку (зафиксированные
позиции): 0 р.
Прибыль по облигациям: 4 716.70 р.
Прибыль по дивидендам: 8 303.54 р.
Прибыль по срочному счёту (вариационная маржа): 704
р.
Всего доходы: 13 724.24 р.
Чистый доход (без учёта бумажной прибыли): 13 724.24
- 2 580.37 = 11 143.87 р.
Доля расходов к прибыли: 2 580.37 / 13 724.24 * 100
= 18.80 %
Доля расходов (без налогов): 1 452.37 / 175 196.88 *
100 = 0.82 % (Из интервью А. Мовчана: «Совокупная
комиссия за год не должна превышать 0.35% от
активов. Если больше, то разводят.»)
Доля расходов к средним активам: 2 580.37 /
175 196.88 * 100 = 1.47 %
Чем отличился прошедший 2019 год?
Прежде всего, увеличились издержки от брокера и
биржи.
1.
Мой любимый брокер Открытие увеличил ежемесячную
платёжку за предоставление информации в 17.5 раз с
10 р. до 175 р. Это и понятно, активный трейдинг
сдох, но пришло много инвесторов. Я теперь буду ещё
ленивей и стану покупать акции не чаще одного раза в
квартал. Благо начисление дивидендов и выплата по
облигациям не попадает под платёжку предоставления
информации. Поэтому 8 месяцев будут стоить 0, но за
4 месяца заплачу 700 р.
2.
Моя любимая Московская биржа решила поднять комиссии
по сделкам с опционами на 33%. В моём активном
трейдинге опционы занимают 80% объёма. Поэтому,
данный факт сказался значительно на моих затратах на
трейдинг.
3.
Я рассчитывал на рост индекса МБ до 20%, а он, падла,
вырос на 27%!!!. В итоге, недополученная прибыль и
безнадёжное отставание от индекса. А всё из-за
наличия ближайших ОФЗ в размере трети счёта и
бесполезного хеджа на
FORTS.
4.
Мой активный трейдинг на реальном счёте превратился
в пассивный. Средний срок нахождения в позиции 23
дня. Экономлю на издержках. Их доля на средний
модуль прибыли позиции 1.23%. Почему-то решил
торговать прибыльно и перешёл в виртуальный тестер.
5.
Мой активный трейдинг на нереальном счёте сливает
то, что мог бы слить на реальном счёте. Реализация
моих извращённых фантазий в виде 100%+ в год теперь
бесплатна.
2020-ый
год >>>
Содержание >>>


